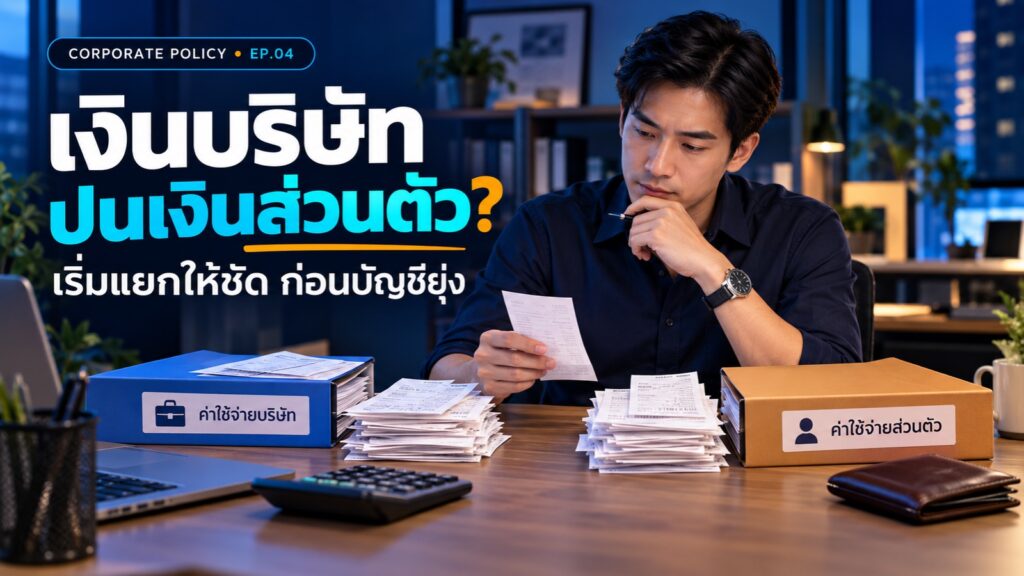
เงินบริษัทปนเงินส่วนตัว เริ่มแยกอย่างไรให้บัญชีชัดขึ้น?
เมื่อเงินบริษัทปนเงินส่วนตัว จุดเริ่มต้นคือการรวบรวมรายการ แยกวัตถุประสงค์ และให้นักบัญชีตรวจวิธีบันทึกตามเหตุการณ์จริง การใช้บัญชีหรือบัตรของบริษัทชำระเงินไม่ได้ทำให้ทุกรายการเป็นค่าใช้จ่ายของกิจการโดยอัตโนมัติ หากคุณกำลังเจอปัญหานี้ การจัดระบบให้ชัดจะช่วยให้เห็นฐานะการเงินของธุรกิจ และมีข้อมูลพร้อมก่อนวางแผนค่าตอบแทนหรือสวัสดิการกรรมการผ่าน Corporate Policy
ใช้เงินบริษัทจ่ายเรื่องส่วนตัว มีปัญหาอย่างไร?
ปัญหาแรกคือบริษัทอธิบายการใช้เงินได้ยากขึ้น ส่วนผลทางบัญชีและภาษีต้องพิจารณาว่ารายการนั้นมีลักษณะใด ใครได้รับประโยชน์ และมีเอกสารรองรับอย่างไร
กรมสรรพากรระบุว่ารายจ่ายอันมีลักษณะเป็นการส่วนตัวเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (3) ดังนั้น การมีใบเสร็จหรือชำระจากบัญชีบริษัทเพียงอย่างเดียวจึงยังไม่เพียงพอที่จะยืนยันสิทธิหักรายจ่ายทางภาษี (rd.go.th)
ลองนึกถึงสถานการณ์สมมติ เจ้าของใช้บัตรใบเดียวซื้อทั้งอุปกรณ์สำนักงาน ของใช้ในบ้าน และจ่ายค่าเดินทางหลายวัตถุประสงค์ เมื่อถึงเวลาส่งบัญชีจึงเหลือเพียงยอดรวม แต่จำไม่ได้ว่ารายการใดใช้ทำงานจริง
ผลที่ตามมาคือฝ่ายบัญชีต้องตามรายละเอียดเพิ่ม เจ้าของใช้เวลาค้นหลักฐาน และตัวเลขเงินที่ธุรกิจใช้ดำเนินงานก็อ่านได้ยากขึ้น หากปล่อยสะสมหลายเดือน การกลับมาแยกทีหลังยิ่งใช้เวลา
เจ้าของกิจการแบบไหนควรเริ่มจัดการเรื่องนี้?
กิจการที่เจ้าของเป็นผู้จ่ายแทบทุกอย่าง
การสำรองเงินส่วนตัวให้บริษัทอาจเกิดจากความสะดวก แต่หากไม่บันทึกและส่งเอกสารเป็นรอบ เจ้าของอาจจำไม่ได้ว่าบริษัทคืนเงินแล้วหรือยัง ทำให้ตรวจยอดค้างระหว่างกันได้ยาก
กิจการครอบครัวที่ใช้บัญชีร่วมหลายวัตถุประสงค์
เมื่อคนในครอบครัวช่วยกันซื้อของ รับเงิน และจ่ายค่าใช้จ่าย การอธิบายว่าแต่ละยอดเป็นของใครอาจซับซ้อนขึ้น การกำหนดผู้รับผิดชอบและวิธีส่งข้อมูลจึงช่วยลดความคลาดเคลื่อนได้
กิจการที่เริ่มโต แต่ยังใช้วิธีจัดการเงินเหมือนช่วงเริ่มต้น
ตอนมีรายการไม่มาก เจ้าของอาจจำทุกยอดได้ แต่เมื่อธุรกิจขยาย ความทรงจำเพียงอย่างเดียวอาจไม่พอ การเริ่มแยกระบบในช่วงนี้ช่วยให้ตรวจข้อมูลได้สะดวกก่อนวางแผนการเงินที่ซับซ้อนขึ้น
ควรเริ่มแยกเงินบริษัทกับเงินส่วนตัวอย่างไร?
1. กำหนดช่องทางรับจ่ายให้ชัดตั้งแต่วันนี้
เลือกบัญชีและช่องทางชำระเงินที่ใช้สำหรับกิจการ พร้อมแจ้งผู้เกี่ยวข้องให้เข้าใจตรงกันว่ารายการประเภทใดควรผ่านช่องทางใด
หากเจ้าของต้องสำรองจ่าย ให้กำหนดวิธีแจ้งรายการและส่งหลักฐานให้ฝ่ายบัญชี วิธีนี้ช่วยให้ติดตามได้ว่าใครจ่ายแทนบริษัทจำนวนเท่าไร และมีการชำระคืนอย่างไร
การแยกช่องทางช่วยจัดข้อมูล แต่ยังต้องตรวจลักษณะของรายการแต่ละรายการตามจริงด้วย
2. ทำรายการย้อนหลังที่ยังไม่ชัดเจน
รวบรวมยอดที่เกี่ยวข้องกับเจ้าของหรือกรรมการ เช่น เงินโอนระหว่างบัญชี ค่าใช้จ่ายที่สำรองจ่าย และรายการส่วนตัวที่ชำระผ่านบริษัท
สำหรับแต่ละรายการ ให้ระบุวันที่ จำนวนเงิน ผู้รับเงิน ผู้จ่าย วัตถุประสงค์ และหลักฐานที่มี หากยังจำไม่ได้ ให้ระบุว่า “รอตรวจสอบ” เพื่อกลับไปหาข้อมูลเพิ่มเติม
เป้าหมายคือทำให้เห็นรายการจริงครบถ้วน ก่อนตัดสินใจว่าจะบันทึกหรือแก้ไขอย่างไร
3. ให้นักบัญชีพิจารณาประเภทรายการตามข้อเท็จจริง
รายการที่เจ้าของเกี่ยวข้องไม่ได้มีลักษณะเหมือนกันทั้งหมด บางรายการอาจเป็นเงินสำรองจ่าย บางรายการอาจเกี่ยวกับยอดลูกหนี้หรือเจ้าหนี้ระหว่างบริษัทกับกรรมการ หรือมีประเด็นค่าตอบแทนที่ต้องตรวจเพิ่มเติม
จึงไม่ควรเรียกยอดทั้งหมดว่า “เงินกู้กรรมการ” หรือเปลี่ยนเป็น “ค่าตอบแทน” โดยยังไม่ได้ดูเหตุการณ์และเอกสารรองรับ
ให้นักบัญชีช่วยตรวจทั้งประเภทบัญชี ผลทางภาษี และวิธีสะสางยอด เพื่อให้การแก้ไขสะท้อนสิ่งที่เกิดขึ้นจริง
4. วางกติกาการเบิกและการชำระคืน
กำหนดว่าผู้เบิกต้องส่งอะไร ใครอนุมัติ และส่งข้อมูลเมื่อไร เช่น รายละเอียดรายการ หลักฐานการจ่าย และวัตถุประสงค์ที่เกี่ยวข้องกับงาน
จากนั้นตรวจยอดร่วมกันเป็นประจำ เพื่อให้เจ้าของและฝ่ายบัญชีเห็นข้อมูลชุดเดียวกัน หากมีรายการไม่ชัดจะได้ติดตามขณะที่ผู้เกี่ยวข้องยังจำรายละเอียดได้
ระบบเริ่มต้นอาจเป็นตารางง่าย ๆ และโฟลเดอร์เอกสารตามเดือน สิ่งสำคัญคือใช้อย่างต่อเนื่องและค้นคืนได้
5. แยกการแก้รายการเดิมออกจากการวางสวัสดิการใหม่
หากบริษัทอยากดูแลกรรมการอย่างเป็นระบบ ควรเริ่มจากความต้องการจริง เช่น ความคุ้มครองชีวิต ความต่อเนื่องทางธุรกิจ หรือสวัสดิการที่เหมาะกับบทบาทหน้าที่
Corporate Policy ในบริบทนี้หมายถึงการวางแผนประกันชีวิตที่เกี่ยวข้องกับบริษัทและบุคคลสำคัญ ซึ่งต้องกำหนดให้ชัดว่าใครถือกรมธรรม์ ใครเป็นผู้เอาประกัน ใครชำระเบี้ย และใครรับผลประโยชน์
การวางแผนนี้เป็นเรื่องของรายการและภาระผูกพันใหม่ จึงต้องประเมินแยกจากรายจ่ายส่วนตัวเดิมที่ยังไม่ได้สะสาง
6. ตรวจเงื่อนไข Corporate Policy ทั้งบริษัทและกรรมการ
แนววินิจฉัยกรมสรรพากร กค 0811/408 กล่าวถึงกรณีบริษัทจ่ายเบี้ยประกันชีวิตให้กรรมการทุกคนเป็นการทั่วไปตามระเบียบ โดยมีสิทธินำเบี้ยไปหักเป็นรายจ่ายตามข้อเท็จจริงที่หารือ พร้อมระบุว่าเบี้ยและภาษีที่บริษัทออกให้เป็นประโยชน์เพิ่มที่ต้องนำมาคำนวณภาษีเงินได้บุคคลธรรมดาตามกรณีนั้นด้วย (rd.go.th)
อีกประเด็นที่ต้องระวังคือสถานะของผู้ได้รับประโยชน์ แนววินิจฉัย กค 0706/8707 แยกกรณีจ่ายเบี้ยให้กรรมการตามระเบียบทั่วไปออกจากกรณีจ่ายแทนผู้ถือหุ้น ซึ่งมีผลทางภาษีต่างกันตามข้อเท็จจริงที่หารือ จึงไม่ควรใช้คำว่า “เจ้าของบริษัท” เพียงคำเดียวสรุปสิทธิทั้งหมด (rd.go.th)
ก่อนเริ่มโครงการ ควรให้ที่ปรึกษาประกันและนักบัญชีตรวจโครงสร้าง เอกสาร และภาระเงินสดร่วมกัน เพื่อให้เจ้าของเข้าใจทั้งสิ่งที่จะได้รับและหน้าที่ที่ตามมา
ข้อควรรู้ก่อนตัดสินใจ
การคืนเงินให้บริษัทควรมีหลักฐานและตรวจผลของรายการเดิมด้วย
หากบริษัทจ่ายเรื่องส่วนตัวไปแล้ว ให้แจ้งนักบัญชีพร้อมข้อมูลจริง การโอนเงินคืนอาจเป็นส่วนหนึ่งของการสะสาง แต่ไม่ควรสรุปเองว่ารายการบัญชีหรือภาษีเดิมได้รับการแก้ครบแล้ว
เอกสารควรสะท้อนเหตุการณ์ที่เกิดขึ้นจริง
อย่าเปลี่ยนชื่อรายการหรือวัตถุประสงค์ย้อนหลังเพื่อให้ดูเป็นรายจ่ายธุรกิจ หากมีข้อผิดพลาดให้ใช้วิธีแก้ไขที่ตรวจสอบได้ตามคำแนะนำของผู้รับผิดชอบบัญชีและภาษี
Corporate Policy ควรเริ่มจากความเหมาะสม
บริษัทควรประเมินความต้องการความคุ้มครอง กำลังจ่ายเบี้ยต่อเนื่อง และเงื่อนไขกรมธรรม์ การทำโครงการไม่ได้เปลี่ยนรายจ่ายส่วนตัวเดิมให้เป็นสวัสดิการโดยอัตโนมัติ และไม่ได้รับประกันว่าจะไม่ถูกตรวจสอบภาษี
คำถามที่พบบ่อย
ใช้บัญชีส่วนตัวจ่ายค่าใช้จ่ายบริษัทได้ไหม?
อาจเกิดการสำรองจ่ายแทนกันได้ แต่ควรมีรายละเอียดและหลักฐานให้ตรวจสอบว่าจ่ายแทนรายการใด รวมถึงให้นักบัญชีตรวจวิธีบันทึกและเอกสารที่ต้องใช้ในแต่ละกรณี
บริษัทเผลอจ่ายเรื่องส่วนตัวไปแล้ว ควรทำอย่างไร?
เริ่มจากแจ้งนักบัญชี รวบรวมรายการและหลักฐาน แล้วตรวจวิธีสะสางตามข้อเท็จจริง อย่ารวมเป็นค่าใช้จ่ายบริษัทโดยยังไม่ได้พิจารณาลักษณะรายการ
ถ้าจัดสวัสดิการกรรมการแล้ว บริษัทจ่ายค่าใช้จ่ายส่วนตัวทุกอย่างได้หรือไม่?
ไม่ควรเหมารวม ต้องดูประเภทสวัสดิการ วัตถุประสงค์ ผู้มีสิทธิ ระเบียบ เอกสาร และผลทางภาษีเฉพาะรายการ การมีระเบียบเพียงอย่างเดียวไม่ได้ยืนยันสิทธิของรายจ่ายทุกประเภท
สรุปและก้าวต่อไป
การแยกเงินบริษัทกับเงินส่วนตัวช่วยให้เจ้าของเห็นว่าธุรกิจใช้เงินกับอะไร บริษัทกับกรรมการมีรายการค้างระหว่างกันเท่าไร และมีเรื่องใดต้องสะสางกับนักบัญชี เมื่อข้อมูลชัด การวางแผนค่าตอบแทน สวัสดิการ และความคุ้มครองก็เริ่มจากฐานที่ตรวจสอบได้
หากคุณต้องการวางแผนความคุ้มครองหรือสวัสดิการกรรมการผ่าน Corporate Policy สามารถปรึกษา คุณณัฐสิทธิ์ นาขวัญ — CHAYUNTO GROUP เพื่อประเมินความต้องการด้านประกันและทางเลือกที่เหมาะสม โดยให้นักบัญชีของบริษัทตรวจเงื่อนไขบัญชีและภาษีร่วมกันก่อนตัดสินใจ